
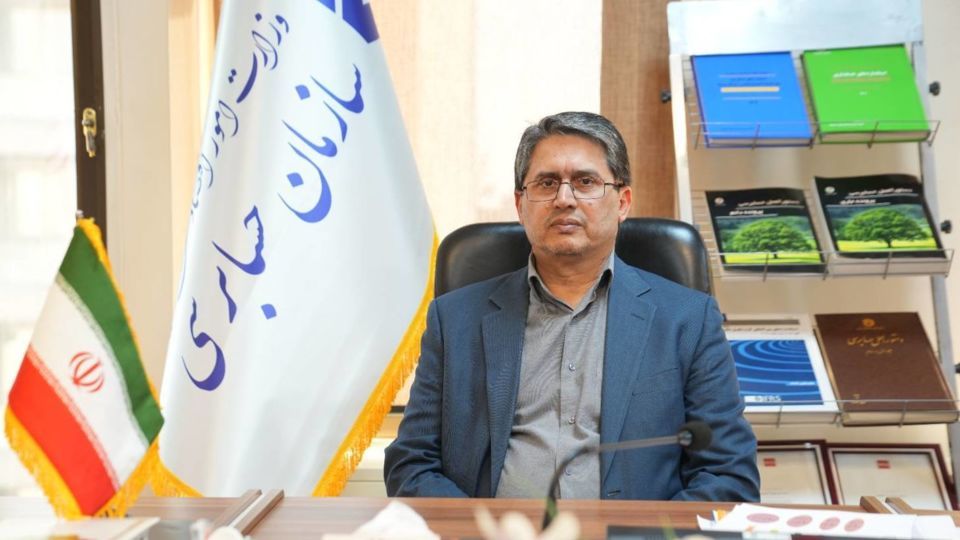
- جناب آقای دکتر بزرگ اصل، با توجه به تحولات سریع و شگرف دیجیتال در دنیای امروز، وضعیت بهکارگیری فناوریهای نوین و هوش مصنوعی در سازمان حسابرسی و حرفه حسابرسی کشور را چطور ارزیابی میکنید؟
* استفاده از فناوری در حسابرسی برای امروز دیگر انتخاب نیست، بلکه یک الزام است. حذف کاغذ، حسابرسی دادهمحور برای کاهش ریسک نمونهگیری و بهبود کیفیت و سرعت حسابرسی و نیز استفاده از هوش مصنوعی سه حوزه مهم استفاده از فناوری در حسابرسی است. با این حال، باید اعتراف کنیم که در هر سه مورد بسیار عقب افتادهایم.
* اصلیترین مانع بر سر راه این تحول دیجیتال چیست؟ چرا سازمان حسابرسی با وجود نیاز مبرم، نتوانسته همگام با استانداردهای روز دنیا پیش برود؟
- تحول فناوری نیازمند سرمایهگذاریهای کلان است و این مهم، مستلزم تأمین منابع از درون حرفه حسابرسی است. متأسفانه تعرفههای بسیار پایین حسابرسی در ایران منابع لازم برای سرمایهگذاری در فناوری را فراهم نمی¬کند و حتی نمیتواند حقوق و مزایای کافی برای حسابرسان تأمین کند.
* برای اینکه عمق این فاصله و پایین بودن تعرفهها بیشتر روشن شود، چه مقیاسی را میتوان مطرح کرد؟وضعیت ایران در مقایسه با سایر کشورها چگونه است؟
برای ارائه یک چشمانداز از پایین بودن تعرفهها، از مقیاس درآمد استفاده شده است. نسبت متوسط تعرفه شرکتهای بورس اروپایی در یک دوره ۸ ساله معادل ۰.۱۳ درصد و در آمریکا ۰.۲۸ درصد است؛ حال آنکه این نسبت برای سازمان حسابرسی تنها "۱۳ هزارم درصد" است.
به عبارت دیگر، نسبت تعرفه در آمریکا ۲۱.۵ برابر و در کانادا ۱۰ برابر سازمان حسابرسی ایران است. اطلاعات کشورهای همسایه در کل موجود نیست، ولی زمانی که به تعرفه حسابرسی برخی شرکتهای آنها مراجعه میشود، این تعرفهها باز چندین برابر سازمان حسابرسی است.
برای نمونه، حقالزحمه حسابرسی شرکت مخابرات عربستان با ۲۰ میلیارد دلار درآمد، ۸ میلیون دلار و حقالزحمه حسابرسی بانک اول ابوظبی با ۸.۶ میلیارد دلار درآمد، ۳.۲۷ میلیون دلار است. نسبت حقالزحمه حسابرسی این دو شرکت به درآمد آنها ۰.۰۳۹ درصد است؛ یعنی نسبت تعرفه این دو شرکت، سه برابر کل درآمد سازمان حسابرسی ایران است!
* با این شرایط نگرانکننده، آینده این روند را چطور پیشبینی میکنید و پیامد آن برای اقتصاد کشور چیست؟
- با این نسبت پایین تعرفه، شکاف فناوری نه تنها با کشورهای غربی، بلکه حتی با کشورهای همسایه گستردهتر خواهد شد و این مسئله مهم به شفافیت و سلامت اقتصادی کشور آسیب جدی وارد میکند.
* آقای دکتر، فراتر از بحث فناوری، آیا این تعرفههای غیرواقعی تأثیری بر معیشت حسابرسان، انگیزه نیروی انسانی و کیفیت بدنه کارشناسی سازمان هم داشته است؟
- قطعا همینطور است. وقتی درآمدها و تعرفهها متناسب با تورم و بار سنگین مسئولیت حرفهای نباشد، انگیزه نیروی انسانی متخصص آسیب میبیند. این مسئله در بلندمدت به ریزش نخبگان و چالش جدی در تأمین و حفظ کارشناسان زبده منجر میشود که خود تشدیدکننده افت کیفیت در فرآیندهای نظارتی است.
برای اصلاح این تعرفهها و نجات حرفه حسابرسی از این بنبست ساختاری، چه راهکار قانونی یا مداخلهای را از سوی نهادهای سیاستگذار و حاکمیتی انتظار دارید؟
- اصلاح تعرفهها نیازمند یک اراده فرابخشی و ملی است. سیاستگذاران و نهادهای تصمیمگیر باید بپذیرند که هزینه نکردن برای حسابرسی قوی، در واقع پسانداز نیست؛ بلکه به معنای خرید ریسکهای بزرگتر و تاریکتر شدن فضای کسبوکار است. تا زمانی که تعرفهها متناسب با استانداردهای اقتصادی اصلاح نشوند، صحبت از تحول دیجیتال در این حوزه شعاری بیش نخواهد بود.
*با این شرایط نگرانکننده، هشدار نهایی شما چیست و آینده این روند را چطور پیشبینی میکنید؟
با این نسبت پایین تعرفه، شکاف فناوری نه تنها با کشورهای غربی، بلکه حتی با کشورهای همسایه گستردهتر خواهد شد. پیام روشن من این است که استمرار این روند، به شفافیت و سلامت اقتصادی کشور آسیب جدی وارد میکند و هزینههای پنهان ناشی از عدم شفافیت، بهمراتب بیشتر از مبالغی خواهد بود که امروز برای تعرفه حسابرسی صرفهجویی میشود.
*آقای دکتر جمع بندی نهایی شما از این وضعیت چیست؟
حرفه حسابرسی در ایران در یک تقاطع حیاتی میان «الزامات نوین فناوری» و «بحران تعرفههای غیرواقعی» گرفتار شده است و مقایسه آماری حقالزحمههای حسابرسی در ایران با کشورهای توسعهیافته و حتی همسایگان منطقهای، پرده از شکافی عمیق برمیدارد که سازمان حسابرسی و موسسات حسابرسی را از تأمین منابع مالی لازم برای بهکارگیری ابزارهای دادهمحور، هوش مصنوعی و حفظ سرمایه انسانی محروم کرده است. من این مسأله را زنگ خطری جدی برای تصمیمگیران کلان اقتصادی می بینم بنابراین تا پیش از فرارسیدن پیامدهای جبرانناپذیر بر شفافیت و سلامت مالی کشور، فکری اساسی به حال اقتصادِ بیمارِ تعرفههای حسابرسی بکنند.


نظراتی كه به تعميق و گسترش بحث كمك كنند، پس از مدت كوتاهی در معرض ملاحظه و قضاوت ديگر بينندگان قرار مي گيرد. نظرات حاوی توهين، افترا، تهمت و نيش به ديگران منتشر نمی شود.